Domain hddc.de kaufen?
Wir ziehen mit dem Projekt
hddc.de um.
Sind Sie am Kauf der Domain
hddc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hddc.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Western Digital Desktop-Speicher MyBook, Speicherkapazität 6 TB, PasswortschutzDer Western Digital Desktop-Speicher MyBook bietet Passwortschutz und automatische Datensicherung. Dabei erhalten Sie den Western Digital Desktop-Speicher MyBook wahlweise mit einer Speicherkapazität von 3 bis 8 TB. Wer nach viel Speicherplatz für digitale Medien wie Bilder, Videos oder Musikdateien sucht, wird bei dem Western Digital Desktop-Speicher MyBook fündig. Dieser Desktop-Speicher ist wahlweise mit einer Speicherkapazität von 3 TB, 4 TB, 6 TB oder 8 TB lieferbar. Dabei sorgt der Western Digital Desktop-Speicher MyBook mit seinem WD Backup für PCs oder Apple Time Machine für Macs dafür, dass wertvolle Dateien zuverlässig und automatisch abgespeichert werden. Der Western Digital Desktop-Speicher MyBook bietet zudem einen Passwortschutz mit Hardwareverschlüsselung und ist somit der ideale Aufbewahrungsort für Ihre digitalen Dateien. Kompakt gebaut, ist der Desktop-Speicher MyBook problemlos auch auf dem Schreibtisch platzierbar. Geliefert wird der Western Digital Desktop-Speicher MyBook mit einem USB 3.0 Kabel sowie allen Softwares für ein Backup. Weitere Details: * Automatische Datensicherung mit der im Lieferumfang enthaltenen Software WD Backup, kompatibel mit Time Machine * Passwortschutz mit Hardwareverschlüsselung * Speicherkapazität: wahlweise 3 TB, 4 TB, 6 TB oder 8 TB * 3 Jahre Garantie * Lieferumfang: Desktop-Festplatte, USB 3.0-Kabel, Netzteil, Software WD Backup™, WD Security™ und WD Drive Utilitie, SchnellinstallationsanleitungDas detaillierte Produktdatenblatt erhalten Sie hier (http://media.schaefer-shop.de/is/content/schaefershop/datenblatt/MY%20BOOK%5FBrosch%C3%BCre%281%29.pdf)224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
WD My Passport Festplatte - 2 TB Speicherkapazität - Extern - USB 3.0 - Tragbar - 256-bit Encryption StandardAllgemeine InformationenHersteller:Western Digital CorporationHersteller-Artikelnummer:WDBYFT0020BRD-WESNHersteller-Webseite:Marke:WDProduktfamilie:My PassportModell:WDBYFT0020BRD-WESNProduktbezeichnung:2TB My Passport Mobile FestplatteProdukttyp:FestplatteTechnische InformationenSpeicherkapazität:2 TBVerschlüsselungsstandard:256-bitSchnittstellen / AnschlüsseHost-Schnittstelle:USB 3.0Abmessungen / Gewicht / FarbeFarbe:WeißLaufwerkstyp:ExternFormfaktor:TragbarHöhe:21,5 mmBreite:110 mmTiefe:81,5 mmGewicht:250 g3 Jahr(e) HDD Kapazität:2 TBHDD Größe:2.5"Typ:HDDMaximale Datenübertragungsrate:5000 Mbit/sUSB-Anschlusstyp:Micro-USB BUSB-Version:3.2 Gen 1 (3.1 Gen 1)USB Datenübertragungsraten:480,5000 Mbit/sProduktfarbe:WeißPlug & Play:JaLED-Anzeigen:JaUnterstützt Windows-Betriebssysteme:Windows 10 Education, Windows 10 Education x64, Windows 10 Enterprise, Windows 10 Enterprise x64, Windows 10 Home, Windows 10 Home x64, Windows 10 Pro, Windows 10 Pro x64, Windows 7 Enterprise, Windows 7 E320,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
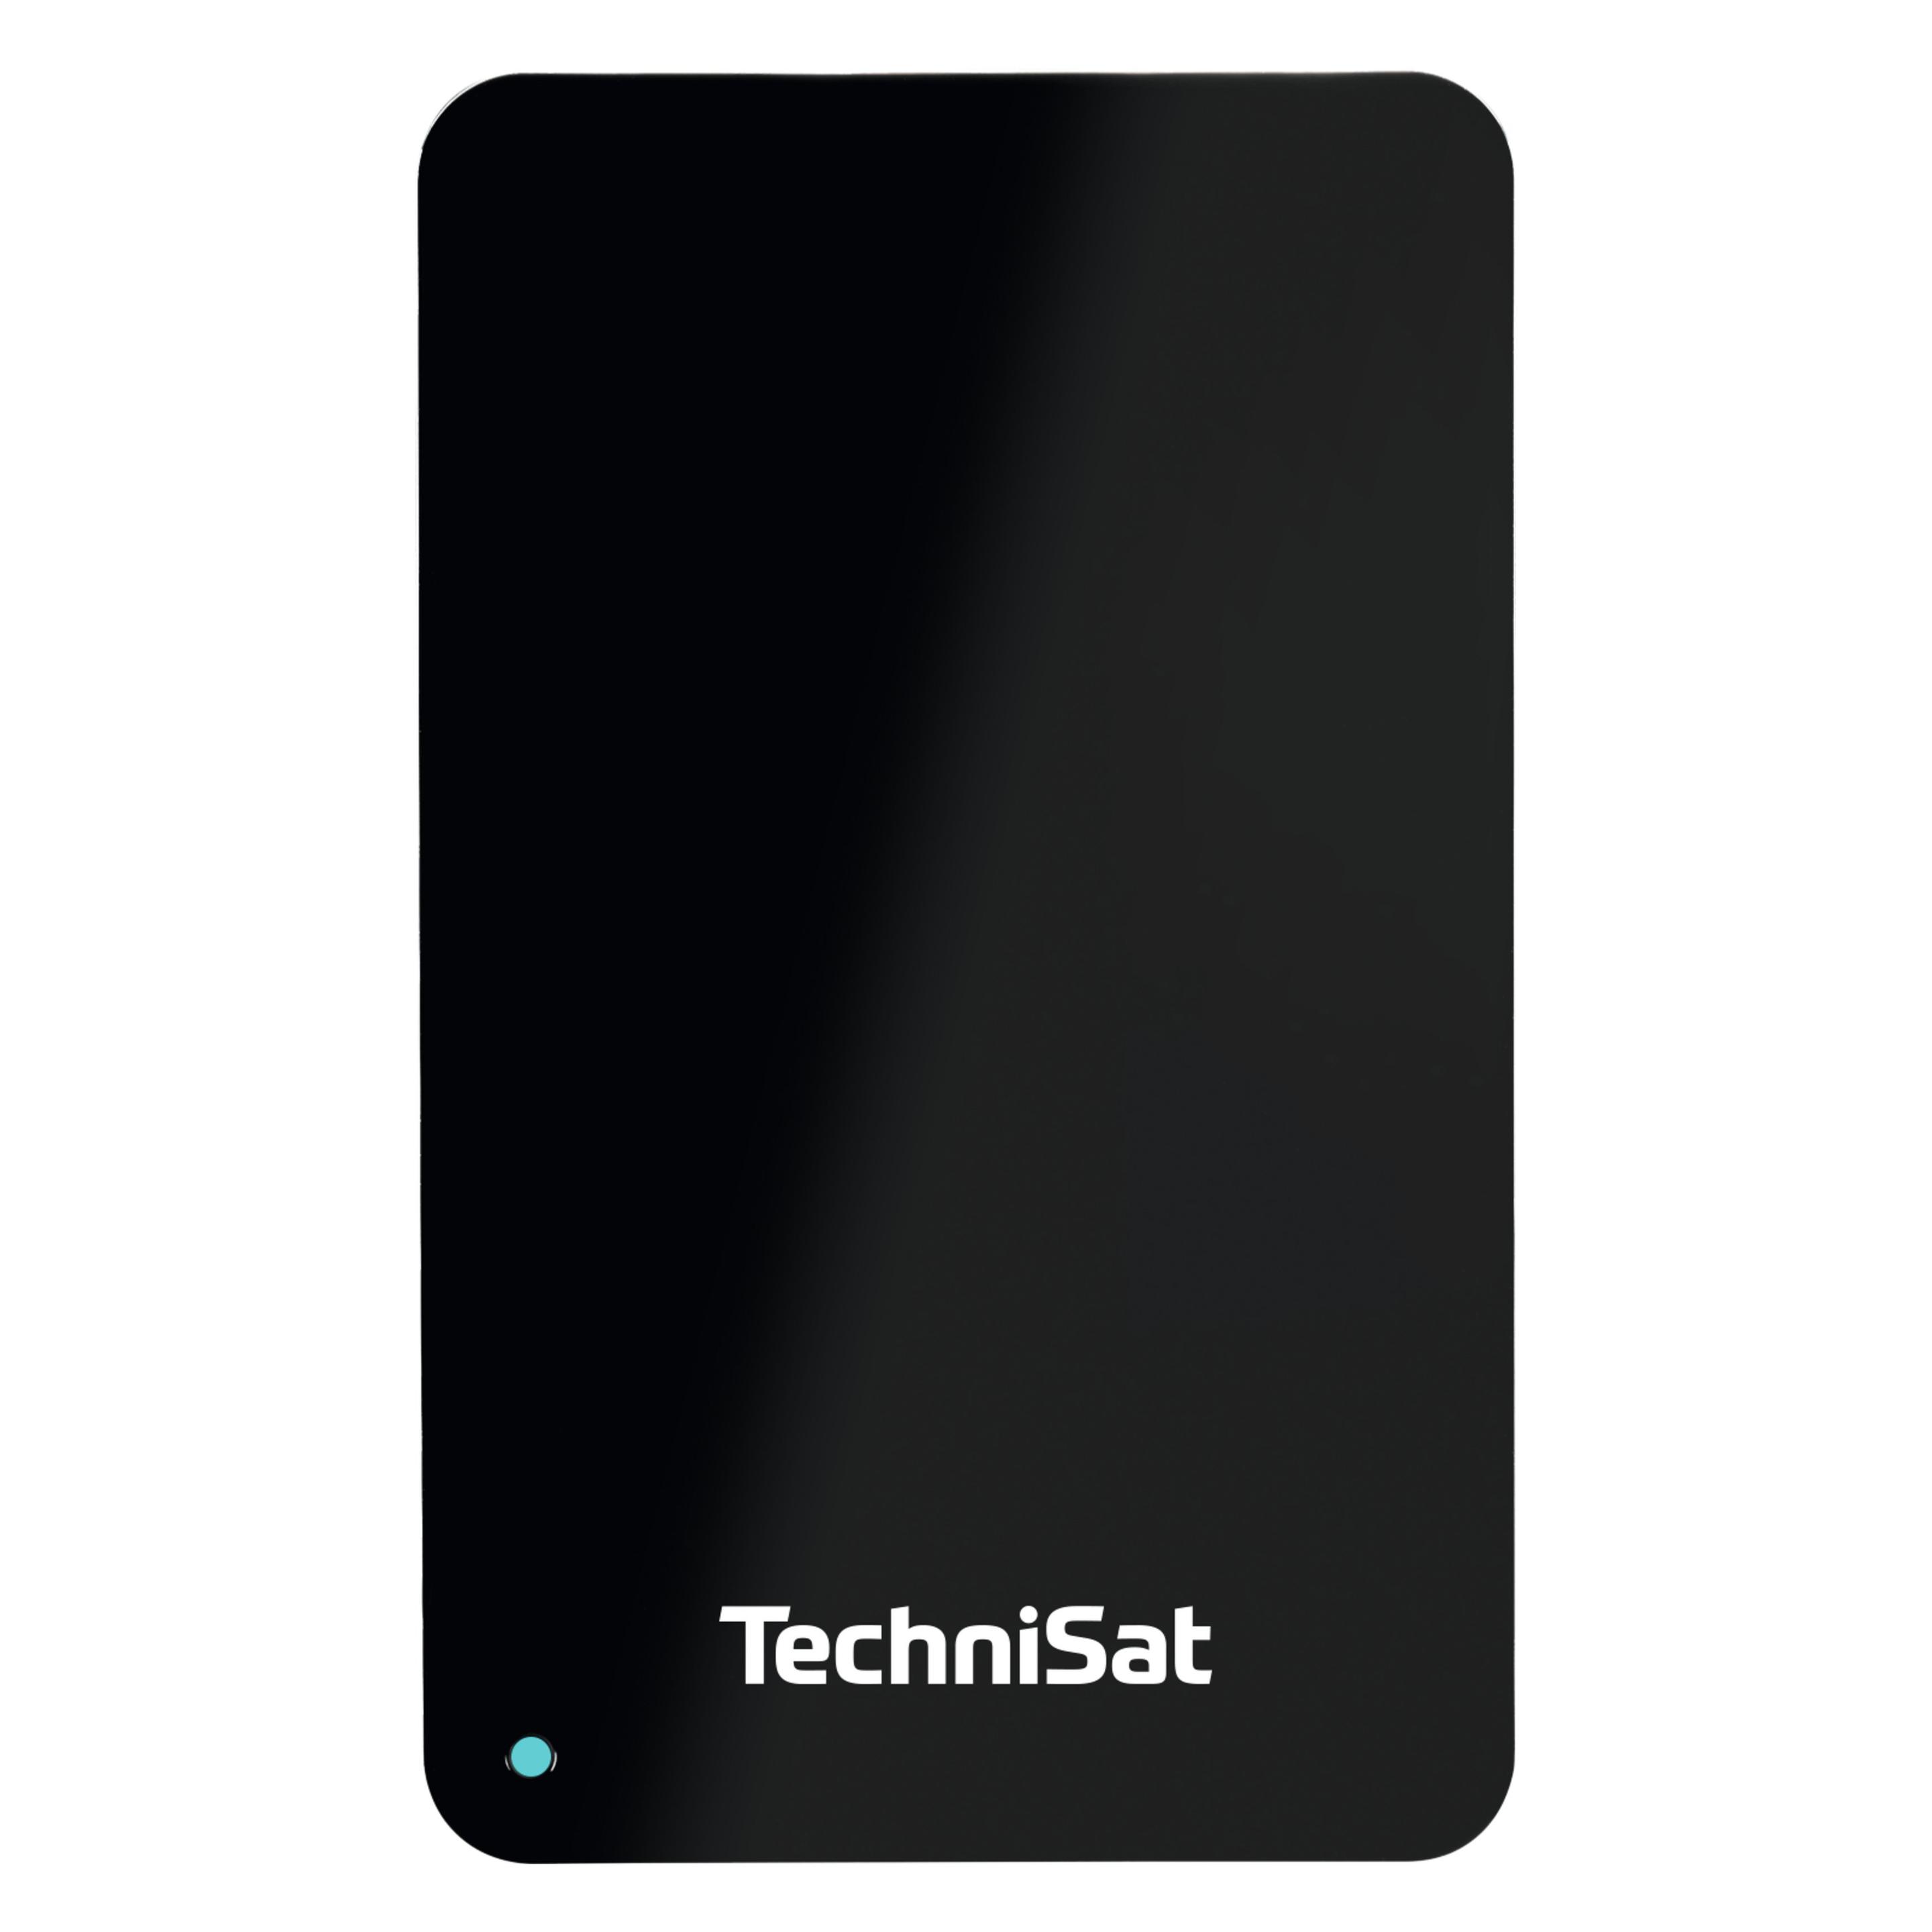
TechniSat STREAMSTORE 24-2,5 Zoll USB 3.2 Festplatte mit 1 TB Speicherplatz und LED Anzeige (1000 GB (1 TB) (0003/2587)TechniSat STREAMSTORE 24-2,5 Zoll USB 3.2 Festplatte mit 1 TB Speicherplatz und LED Anzeige (1000 GB (1 TB) (0003/2587)108,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Western Digital Desktop-Speicher MyBook, Speicherkapazität 6 TB, PasswortschutzDer Western Digital Desktop-Speicher MyBook bietet Passwortschutz und automatische Datensicherung. Dabei erhalten Sie den Western Digital Desktop-Speicher MyBook wahlweise mit einer Speicherkapazität von 3 bis 8 TB. Wer nach viel Speicherplatz für digitale Medien wie Bilder, Videos oder Musikdateien sucht, wird bei dem Western Digital Desktop-Speicher MyBook fündig. Dieser Desktop-Speicher ist wahlweise mit einer Speicherkapazität von 3 TB, 4 TB, 6 TB oder 8 TB lieferbar. Dabei sorgt der Western Digital Desktop-Speicher MyBook mit seinem WD Backup für PCs oder Apple Time Machine für Macs dafür, dass wertvolle Dateien zuverlässig und automatisch abgespeichert werden. Der Western Digital Desktop-Speicher MyBook bietet zudem einen Passwortschutz mit Hardwareverschlüsselung und ist somit der ideale Aufbewahrungsort für Ihre digitalen Dateien. Kompakt gebaut, ist der Desktop-Speicher MyBook problemlos auch auf dem Schreibtisch platzierbar. Geliefert wird der Western Digital Desktop-Speicher MyBook mit einem USB 3.0 Kabel sowie allen Softwares für ein Backup. Weitere Details: * Automatische Datensicherung mit der im Lieferumfang enthaltenen Software WD Backup, kompatibel mit Time Machine * Passwortschutz mit Hardwareverschlüsselung * Speicherkapazität: wahlweise 3 TB, 4 TB, 6 TB oder 8 TB * 3 Jahre Garantie * Lieferumfang: Desktop-Festplatte, USB 3.0-Kabel, Netzteil, Software WD Backup™, WD Security™ und WD Drive Utilitie, SchnellinstallationsanleitungDas detaillierte Produktdatenblatt erhalten Sie hier (http://media.schaefer-shop.de/is/content/schaefershop/datenblatt/MY%20BOOK%5FBrosch%C3%BCre%281%29.pdf)224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
WD My Passport Festplatte - 2 TB Speicherkapazität - Extern - USB 3.0 - Tragbar - 256-bit Encryption StandardAllgemeine InformationenHersteller:Western Digital CorporationHersteller-Artikelnummer:WDBYFT0020BRD-WESNHersteller-Webseite:Marke:WDProduktfamilie:My PassportModell:WDBYFT0020BRD-WESNProduktbezeichnung:2TB My Passport Mobile FestplatteProdukttyp:FestplatteTechnische InformationenSpeicherkapazität:2 TBVerschlüsselungsstandard:256-bitSchnittstellen / AnschlüsseHost-Schnittstelle:USB 3.0Abmessungen / Gewicht / FarbeFarbe:WeißLaufwerkstyp:ExternFormfaktor:TragbarHöhe:21,5 mmBreite:110 mmTiefe:81,5 mmGewicht:250 g3 Jahr(e) HDD Kapazität:2 TBHDD Größe:2.5"Typ:HDDMaximale Datenübertragungsrate:5000 Mbit/sUSB-Anschlusstyp:Micro-USB BUSB-Version:3.2 Gen 1 (3.1 Gen 1)USB Datenübertragungsraten:480,5000 Mbit/sProduktfarbe:WeißPlug & Play:JaLED-Anzeigen:JaUnterstützt Windows-Betriebssysteme:Windows 10 Education, Windows 10 Education x64, Windows 10 Enterprise, Windows 10 Enterprise x64, Windows 10 Home, Windows 10 Home x64, Windows 10 Pro, Windows 10 Pro x64, Windows 7 Enterprise, Windows 7 E320,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
TechniSat STREAMSTORE 24-2,5 Zoll USB 3.2 Festplatte mit 1 TB Speicherplatz und LED Anzeige (1000 GB (1 TB) (0003/2587)TechniSat STREAMSTORE 24-2,5 Zoll USB 3.2 Festplatte mit 1 TB Speicherplatz und LED Anzeige (1000 GB (1 TB) (0003/2587)108,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MediaRange MRC90 Backup-Speichermedium Leeres Datenband C-90MRC90 MediaRange Audiokassetten eigenen sich ideal für professionelle Aufnahmen und den täglichen Gebrauch. Auf einen Blick MedientypC-90 Alle technischen Daten anzeigen (3 Angaben) LeistungenProdukttypLeeres DatenbandMedientypC-90ProduktfarbeSchwarz, Weiß Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.5,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
CHIGEE CGRC LIN 3-Pin Datenzugriff und Wunderradsteuerung für BMW* Bluetooth-Konnektivität für nahtlosen Datenaustausch * Echtzeit-Anzeige wichtiger Motordaten wie Geschwindigkeit, Drehzahl, Reifendruck, Motortemperatur und mehr * Einfache Installation durch Plug-and-Play auf BMW Navigator Stecker115,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.